Wtp voor de OR – Stap 3: welke premieregeling past bij jullie?
Oorspronkelijk opgesteld door &Gommer Pensions Group. Inhoudelijk geactualiseerd door MZ Services.
Laatst inhoudelijk gecontroleerd: 11 oktober 2026
Onder de Wet toekomst pensioenen (Wtp) staan premieregelingen centraal. De hoogte van de premie wordt afgesproken, terwijl de uiteindelijke pensioenuitkering mede afhankelijk is van de ingelegde premie, beleggingsresultaten, rente en levensverwachting.
Maar daarmee is nog niet bepaald hoe jullie nieuwe pensioenregeling eruit moet zien.
Want er zijn verschillende soorten premieregelingen. Ze verschillen onder meer in de manier waarop risico’s worden gedeeld, hoeveel individuele keuzevrijheid deelnemers kunnen krijgen en hoe de pensioenuitkering wordt vormgegeven.
Voor de OR is de vraag daarom niet alleen:
“Kiezen we voor solidair of flexibel?”
De betere vraag is:
“Welke pensioenregeling past het beste bij onze organisatie, onze werknemers en de keuzes die we belangrijk vinden?”
Dat is Stap 3 van ons 10-stappenplan Wet toekomst pensioenen voor de OR.
Eerst Stap 1 en 2 afronden
Een goede keuze voor een nieuwe pensioenregeling kun je niet los zien van de voorbereiding.
In Stap 1 heeft de OR kennis opgebouwd, zijn positie bepaald en het Wtp-traject georganiseerd. In Stap 2 is de bestaande pensioenregeling geïnventariseerd en is bekeken welke onderdelen door de Wtp veranderen en welke werknemersgroepen geraakt kunnen worden.
Pas met die informatie kun je serieus beoordelen welke nieuwe regeling passend is.
Niet iedere organisatie kan uit dezelfde regelingen kiezen
Welke premieregeling mogelijk is, hangt mede af van de pensioenuitvoerder.
Bij een pensioenfonds gaat de keuze in het nieuwe stelsel in beginsel tussen:
- de solidaire premieregeling;
- de flexibele premieregeling.
Bij een regeling die wordt uitgevoerd door een verzekeraar of premiepensioeninstelling (PPI) kan daarnaast de premie-uitkeringsovereenkomst relevant zijn.
Het productaanbod van de huidige pensioenuitvoerder speelt daarbij ook een rol. Niet iedere uitvoerder biedt iedere mogelijke regeling aan.
Dat betekent dat de keuze voor het soort pensioenregeling soms ook gevolgen kan hebben voor de vraag bij welke pensioenuitvoerder de regeling wordt ondergebracht.
Wat hebben de nieuwe premieregelingen gemeen?
In het nieuwe pensioenstelsel staat niet langer een vooraf bepaalde pensioenuitkering centraal, maar de pensioenpremie.
De ingelegde premies worden belegd en vormen samen met de behaalde rendementen het pensioenvermogen waaruit later pensioen wordt betaald.
Bij nieuwe Wtp-regelingen geldt in beginsel een leeftijdsonafhankelijk premiepercentage. Voor iedere werknemer wordt dus hetzelfde percentage van de pensioengrondslag als premie gehanteerd, ongeacht de leeftijd.
Voor bepaalde bestaande regelingen kan overgangsrecht gelden waardoor een bestaande leeftijdsafhankelijke premiestaffel voor de huidige werknemers kan worden voortgezet. Dat hebben we in Stap 2 al benoemd als de zogenoemde eerbiedigende werking.
Welke regeling ook wordt gekozen: de uiteindelijke pensioenuitkering staat niet vooraf vast.
De solidaire premieregeling
Bij de solidaire premieregeling worden de pensioenvermogens collectief belegd.
Iedere deelnemer heeft wel een persoonlijk pensioenvermogen, maar het beleggingsbeleid wordt collectief gevoerd. Rendementen en risico’s worden volgens vooraf vastgestelde regels over leeftijdsgroepen verdeeld. Daarbij kan voor jongere deelnemers bijvoorbeeld meer beleggingsrisico worden genomen dan voor oudere deelnemers.
Een belangrijk kenmerk is de solidariteitsreserve. Daarmee kunnen bepaalde financiële en biometrische risico’s gezamenlijk worden gedeeld en kunnen schommelingen onder voorwaarden worden opgevangen.
De deelnemer heeft binnen de opbouwfase in principe geen individuele keuze voor bijvoorbeeld een defensiever of offensiever beleggingsprofiel.
De solidaire premieregeling legt daardoor relatief veel nadruk op collectieve risicodeling en een gezamenlijke inrichting van de pensioenregeling.
De flexibele premieregeling
Ook in de flexibele premieregeling bouwt iedere deelnemer persoonlijk pensioenvermogen op.
Het verschil zit vooral in de manier waarop risico’s en rendementen worden toegedeeld. De flexibele premieregeling kent in de basis een individuelere risicotoedeling. De premie wordt belegd volgens een zogenoemde lifecycle: naarmate de pensioendatum dichterbij komt, wordt het beleggingsrisico doorgaans afgebouwd.
Sociale partners kunnen ervoor kiezen deelnemers binnen de mogelijkheden van de regeling meer keuzevrijheid te geven, bijvoorbeeld door verschillende beleggingsprofielen aan te bieden. Dat is echter geen automatisch recht van iedere deelnemer; het hangt af van de afspraken in de regeling en van wat de pensioenuitvoerder aanbiedt.
Ook binnen een flexibele premieregeling kan sprake zijn van collectieve elementen. Zo kan onder voorwaarden een risicodelingsreserve worden gebruikt en kan in de uitkeringsfase een collectieve uitkeringskring worden ingericht.
De tegenstelling tussen “volledig collectief” en “volledig individueel” is daarom in de praktijk minder zwart-wit dan soms wordt voorgesteld.
En wat is een premie-uitkeringsovereenkomst?
Voor regelingen bij een verzekeraar of PPI bestaat daarnaast de premie-uitkeringsovereenkomst.
Ook dit is een premieregeling. De ingelegde premie wordt belegd en vormt samen met de rendementen het pensioenkapitaal.
Een bijzonder kenmerk is dat de deelnemer binnen de daarvoor geldende voorwaarden in de periode voorafgaand aan de AOW-leeftijd een deel van het pensioenvermogen kan gebruiken om een gegarandeerde nominale pensioenuitkering vanaf pensioendatum aan te kopen.
Anders dan bij de solidaire en flexibele premieregeling kent de premie-uitkeringsovereenkomst geen solidariteits- of risicodelingsreserve waarmee risico’s tussen deelnemersgroepen worden gedeeld.
Of deze variant voor jullie beschikbaar is, hangt onder meer af van de pensioenuitvoerder.
Solidair of flexibel is geen keuze tussen goed en fout
Een solidaire premieregeling is niet automatisch beter omdat daarin meer risico’s gezamenlijk kunnen worden gedeeld.
Een flexibele premieregeling is evenmin automatisch beter omdat deze meer ruimte kan bieden voor individuele keuzes.
De Transitiecommissie Pensioen heeft in verschillende zaken benadrukt dat zowel een solidaire als een flexibele premieregeling evenwichtig kan worden ingericht. De vraag is dus welke inrichting het beste past bij de specifieke organisatie en deelnemerspopulatie.
Voor de OR is het daarom verstandig om niet met een vooraf vaststaande voorkeur te beginnen.
Vraag eerst:
welke doelen willen we met onze pensioenregeling bereiken en welke regeling ondersteunt die doelen het beste?
Waar moet de OR bij de keuze op letten?
Laat werkgever en pensioenadviseur niet alleen uitleggen welke regeling zij voorstellen, maar vooral waarom.
Bij de beoordeling kunnen onder meer de volgende vragen helpen:
- Hoe ziet ons werknemersbestand eruit en welke kenmerken zijn voor de pensioenregeling relevant?
- Hoe belangrijk vinden werkgever en werknemers onderlinge risicodeling?
- Hoeveel individuele keuzevrijheid willen we deelnemers geven?
- Welke risico’s worden individueel gedragen en welke collectief?
- Hoe werkt de regeling tijdens de opbouwfase?
- Hoe wordt het pensioen in de uitkeringsfase vormgegeven?
- Welke stabiliteit of onzekerheid kunnen werknemers in hun pensioenuitkering verwachten?
- Welke regeling sluit aan bij de risicohouding en voorkeuren van werknemers?
- Welke kosten horen bij de verschillende mogelijkheden?
- Kan onze huidige pensioenuitvoerder de voorkeursregeling uitvoeren?
- Welke gevolgen heeft de keuze voor verschillende leeftijds- en werknemersgroepen?
- Hoe begrijpelijk is de regeling voor werknemers?
Laat deze vragen niet uitsluitend kwalitatief beantwoorden. Vraag waar mogelijk om berekeningen, scenario’s en concrete vergelijkingen.
Kijk verder dan alleen de contractnaam
De naam van de regeling vertelt niet het hele verhaal.
Twee flexibele premieregelingen kunnen behoorlijk van elkaar verschillen. En een flexibele regeling met collectieve elementen kan op onderdelen dichter bij een solidaire regeling komen te liggen dan de labels doen vermoeden.
Ook binnen een solidaire regeling moeten nog veel keuzes worden gemaakt, bijvoorbeeld over risicotoedeling, de solidariteitsreserve en de wijze waarop financiële resultaten worden verwerkt.
Beoordeel daarom niet alleen:
Solidair of Flexibel?
maar vooral:
Hoe wordt deze specifieke regeling ingericht en wat betekent dat voor onze werknemers?
Dat sluit ook aan bij de officiële Wtp-informatie: binnen beide regelingen moeten aanvullende keuzes worden gemaakt en de uiteindelijke inrichting kan de verschillen tussen de regelingen kleiner of groter maken.
Maak de voorkeuren van werknemers zichtbaar
Pensioen gaat over werknemers. Het is daarom verstandig hun voorkeuren niet alleen te veronderstellen.
Hoe kijken werknemers bijvoorbeeld naar:
- zekerheid en voorspelbaarheid;
- collectieve risicodeling;
- individuele keuzevrijheid;
- beleggingsrisico;
- eenvoud en begrijpelijkheid?
Dat betekent niet dat de OR iedere ontwerpkeuze via een referendum moet voorleggen.
Wel kan een korte achterbanraadpleging, enquête of een aantal verdiepende gesprekken nuttige informatie opleveren. Zeker als de keuze tussen verschillende regelingen nog openstaat.
De voorkeuren van deelnemers kunnen bovendien relevant zijn bij de onderbouwing waarom voor een bepaalde regeling wordt gekozen.
Wat is de formele rol van de OR?
Wanneer de werkgever zelf bevoegd is de pensioenregeling vast te stellen of te wijzigen en artikel 27 WOR van toepassing is, valt de keuze voor de nieuwe pensioenregeling binnen het instemmingsproces over de pensioenovereenkomst.
De OR is daarbij niet slechts een klankbord.
Artikel 27 lid 1 onder a WOR geeft de OR instemmingsrecht bij een voorgenomen besluit tot vaststelling, wijziging of intrekking van een regeling op grond van een pensioenovereenkomst. Het instemmingsrecht kan daarnaast betrekking hebben op uitvoeringsafspraken die de arbeidsvoorwaarde pensioen beïnvloeden en op de keuze van de pensioenuitvoerder.
Dat betekent niet dat de OR formeel dezelfde positie heeft als een vakbond die namens werknemers arbeidsvoorwaarden uitonderhandelt. Wel is het verstandig de OR ruim vóór het definitieve instemmingsverzoek bij de contractkeuze te betrekken.
Zo kan de OR alternatieven onderzoeken, vragen stellen en aangeven welke uitgangspunten voor werknemers belangrijk zijn voordat een voorstel volledig is uitgewerkt.
Als de pensioenregeling inhoudelijk in een cao is geregeld of sprake is van verplichte deelname aan een bedrijfstakpensioenfonds, kan de formele positie van de OR anders liggen.
Vraag om een onderbouwde vergelijking
De werkgever hoeft niet alleen te zeggen: “Wij kiezen voor flexibel.”
De OR moet kunnen begrijpen waarom die keuze voor deze organisatie en deze werknemers passend wordt gevonden.
Vraag daarom om een vergelijkingsdocument waarin minimaal staat:
- welke regelingen zijn onderzocht;
- welke uitgangspunten zijn gebruikt;
- welke voor- en nadelen per regeling zijn vastgesteld;
- welke gevolgen verschillende varianten voor werknemers hebben;
- hoe werknemersvoorkeuren zijn meegewogen;
- welke risico’s per regeling bestaan;
- wat de gevolgen zijn voor uitvoering en kosten;
- waarom de voorgestelde regeling uiteindelijk de voorkeur krijgt.
Die onderbouwing komt later ook terug in het transitieplan. Daarin moet worden beschreven waarom voor een bepaalde nieuwe pensioenregeling is gekozen en welke overwegingen daaraan ten grondslag liggen.
Wanneer is Stap 3 afgerond?
Stap 3 is afgerond wanneer duidelijk is welk type pensioenregeling de voorkeur heeft én waarom.
De OR moet dan kunnen uitleggen:
- welke alternatieven zijn bekeken;
- hoe de regelingen van elkaar verschillen;
- welke uitgangspunten belangrijk zijn;
- hoe de kenmerken van het werknemersbestand zijn meegewogen;
- welke risico’s en kansen verschillende varianten hebben;
- hoe de voorkeur van werknemers is betrokken;
- en waarom de gekozen richting als passend en evenwichtig wordt beschouwd.
Dat betekent nog niet dat de volledige pensioenregeling klaar is.
De contractkeuze vormt het kader waarbinnen de volgende keuzes worden gemaakt.
Door naar Stap 4: is invaren aan de orde?
Bij regelingen die bij een pensioenfonds zijn ondergebracht, komt vervolgens een belangrijke vraag aan bod:
Wat gebeurt er met het pensioen dat al onder het oude stelsel is opgebouwd?
Kan of moet dat vermogen worden meegenomen naar de nieuwe regeling — het zogenoemde invaren — of is er reden om daarvan af te wijken?
Voor verzekerde regelingen en PPI’s ligt dat anders en is invaren in deze betekenis doorgaans niet aan de orde.
Dat behandelen we in Stap 4 van het Wtp-stappenplan.
Ga door naar Stap 4 – Invaren: ja of nee?Bekijk het volledige Wtp-stappenplan voor de OR
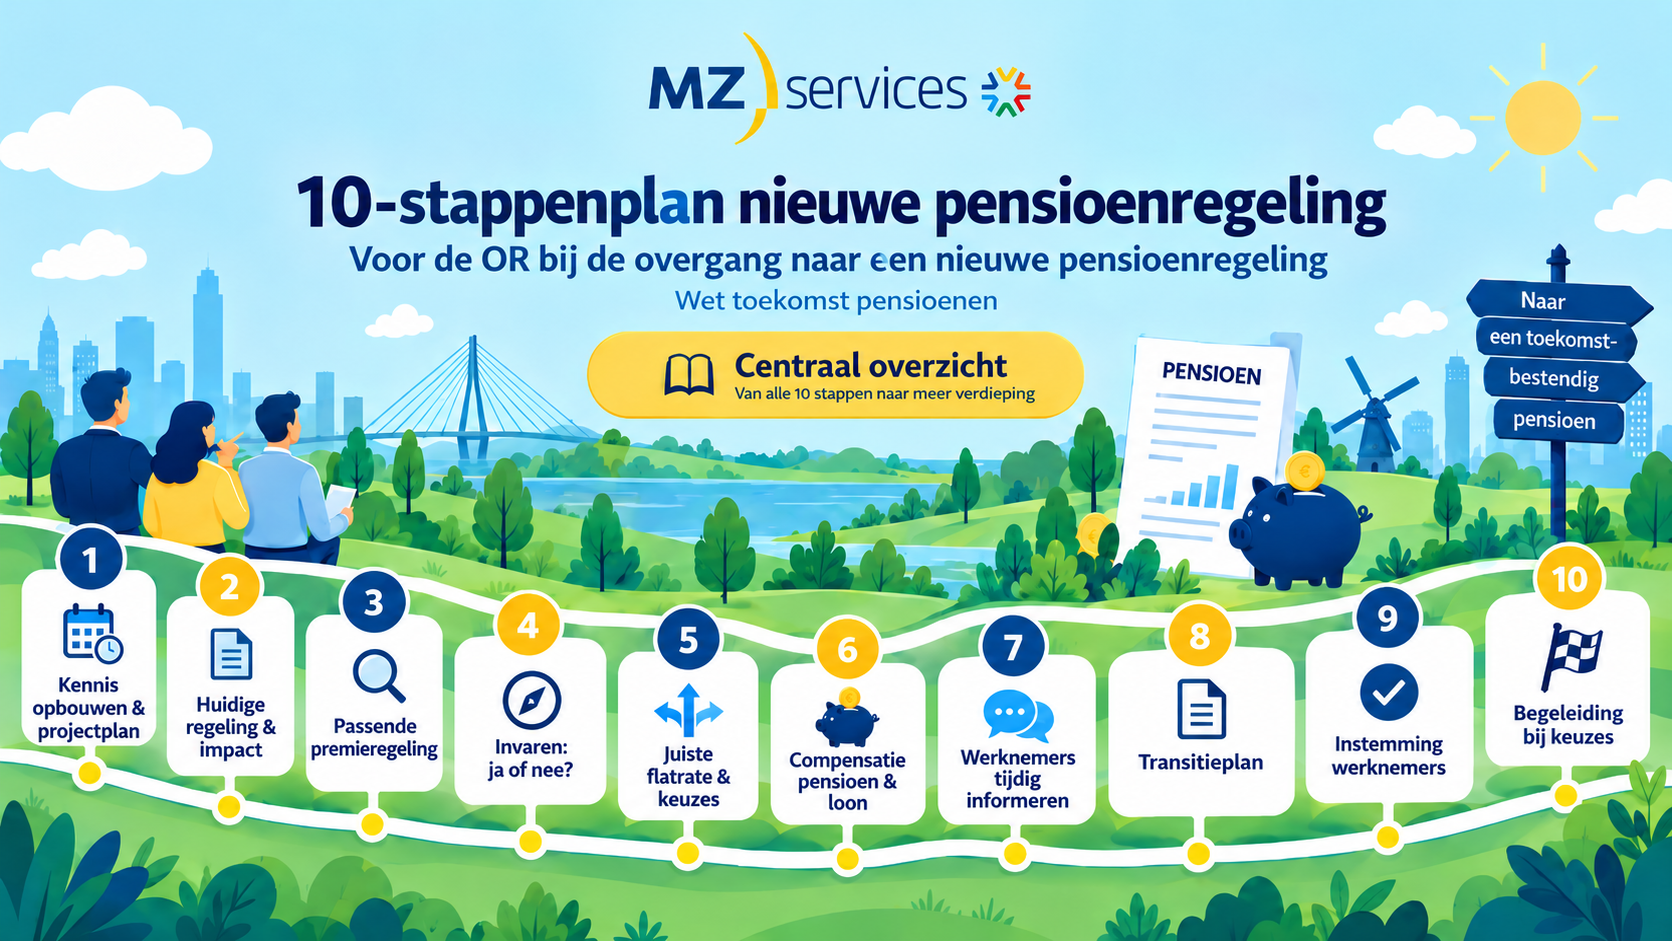
Dit artikel is Stap 3 van het 10-stappenplan Wet toekomst pensioenen voor ondernemingsraden.
In de centrale roadmap vind je alle tien stappen bij elkaar: van kennisopbouw en inventarisatie tot compensatie, transitieplan, instemming en invoering.
Hulp nodig bij de keuze voor een nieuwe pensioenregeling?
Is nog niet duidelijk welke premieregeling bij jullie organisatie en werknemers past? Of krijgt de OR een voorstel waarvan onvoldoende duidelijk is welke alternatieven zijn onderzocht?
MZ Services kan helpen om het medezeggenschapsproces goed in te richten, de juiste vragen te formuleren en de verschillende belangen en afwegingen zichtbaar te maken. Voor actuariële berekeningen en specialistische pensioenvergelijkingen kan daarnaast onafhankelijke pensioendeskundigheid nodig zijn.