

Wtp voor de OR – Stap 5: bepaal de juiste vlakke premie
Oorspronkelijk opgesteld door &Gommer Pensions Group. Inhoudelijk geactualiseerd door MZ Services.
Laatst inhoudelijk gecontroleerd: 12 oktober 2026
Een nieuwe pensioenregeling onder de Wet toekomst pensioenen (Wtp) draait voor een belangrijk deel om de premie.
Maar hoeveel premie is eigenlijk nodig voor een goed pensioen?
De Wtp geeft daar geen standaardantwoord op. De wet stelt grenzen, maar binnen die grenzen moeten werkgever en werknemers bepalen welk pensioen zij willen nastreven, hoeveel budget daarvoor beschikbaar is en hoe de kosten tussen werkgever en werknemers worden verdeeld.
De maximale fiscaal toegestane vlakke premie is dus niet automatisch de juiste premie.
De kernvraag voor de OR is:
Welke premie past bij onze pensioenambitie, onze werknemers en het totale arbeidsvoorwaardenpakket?
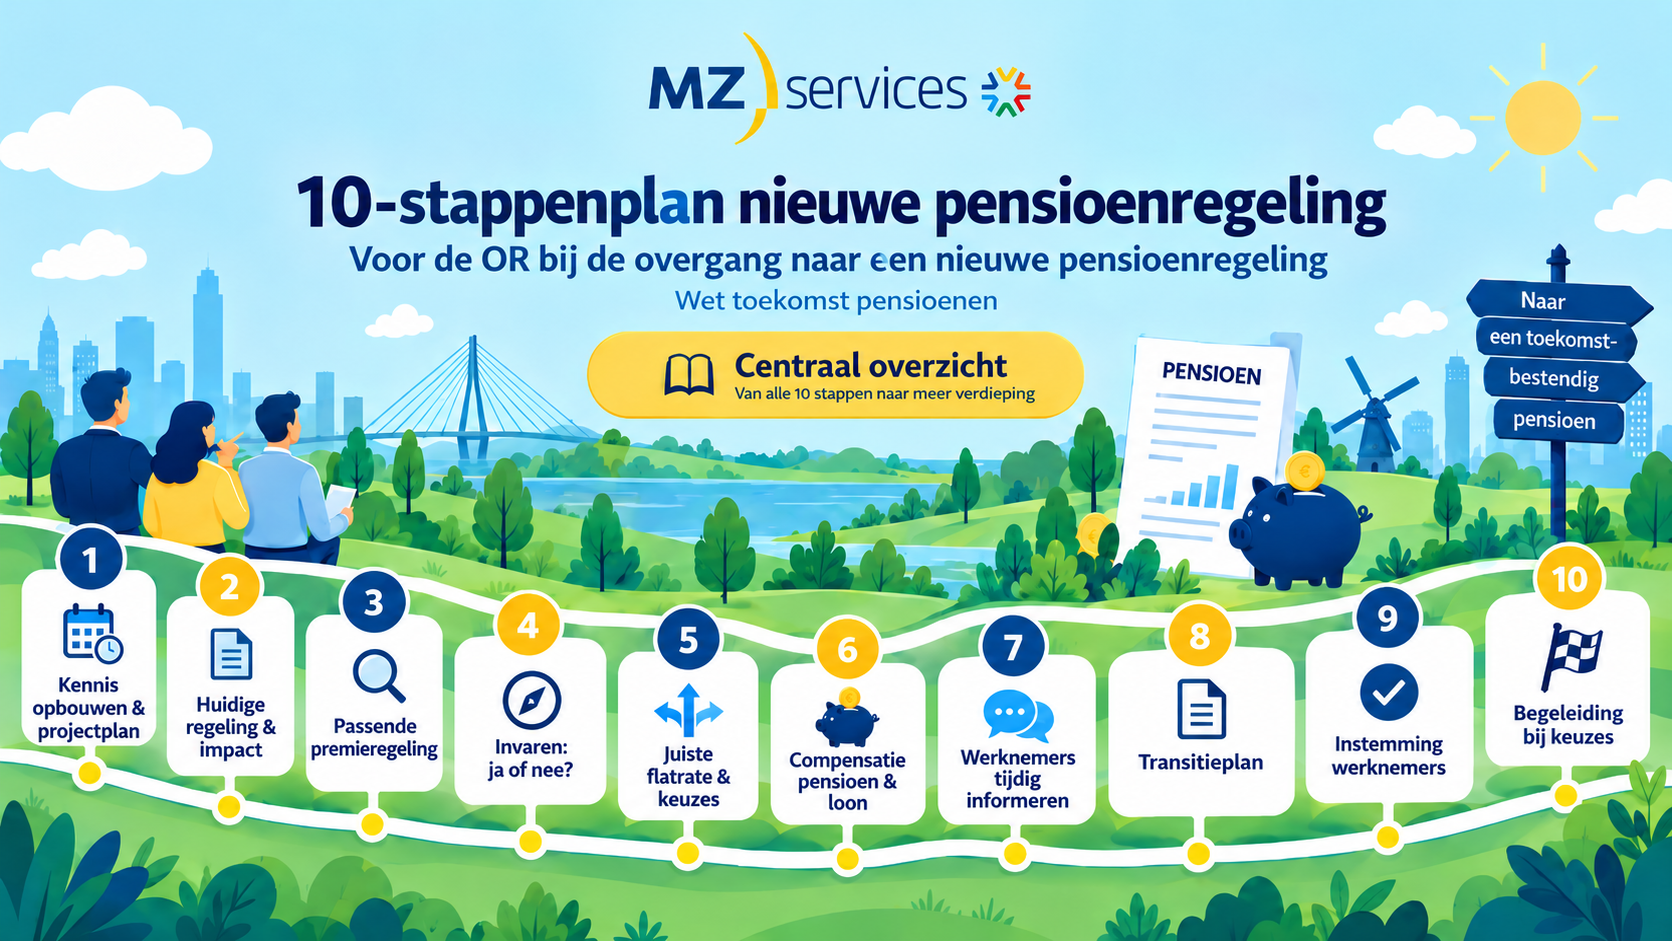
Dat is Stap 5 van ons 10-stappenplan Wet toekomst pensioenen voor de OR.
Eerst terug naar de vorige stappen
Voordat je over de hoogte van de premie spreekt, moeten een paar eerdere keuzes voldoende duidelijk zijn.
In Stap 1 heeft de OR het proces georganiseerd en kennis opgebouwd. In Stap 2 is de huidige pensioenregeling geïnventariseerd. Stap 3 ging over de keuze en inrichting van de nieuwe premieregeling. In Stap 4 stond bij pensioenfondsen het eventuele invaren van bestaande pensioenen centraal.
Nu komt een van de belangrijkste arbeidsvoorwaardelijke keuzes:
Hoe hoog wordt de pensioenpremie?
Wat is een vlakke premie?
Bij nieuwe pensioenregelingen onder de Wtp geldt als uitgangspunt een leeftijdsonafhankelijke, vlakke premie. Daarvoor wordt ook wel de Engelse term flatrate gebruikt.
De premie voor de pensioenopbouw wordt uitgedrukt als een vast percentage van de pensioengrondslag. Voor een jongere werknemer geldt daarbij hetzelfde premiepercentage als voor een oudere werknemer.
Dat is een fundamenteel verschil met veel oude pensioenregelingen waarin de premie direct of indirect met de leeftijd oploopt.
Geldt die vlakke premie altijd voor iedereen?
Niet noodzakelijkerwijs.
Voor bepaalde pensioenregelingen die al vóór 1 juli 2023 bestonden, kan onder voorwaarden gebruik worden gemaakt van overgangsrecht: de zogenoemde eerbiedigende werking. Daarbij kan voor bestaande werknemers de leeftijdsafhankelijke premie blijven gelden, terwijl werknemers die later in dienst komen deelnemen aan een nieuwe regeling met een vlakke premie.
Dat kan betekenen dat binnen één onderneming uiteindelijk twee verschillende premiesystematieken naast elkaar bestaan.
In Stap 2 hebben we daarom al geadviseerd om vast te stellen of eerbiedigende werking voor jullie pensioenregeling mogelijk en wenselijk is. Is gekozen om alle werknemers naar een vlakke premie over te laten gaan? Dan moet vervolgens de hoogte daarvan worden bepaald.
De maximale vlakke premie is 30 procent
De fiscale maximale premie voor het ouderdomspensioen en het partnerpensioen bij overlijden op of na de pensioendatum bedraagt momenteel 30% van de pensioengrondslag. Dat is belangrijk, maar ook gemakkelijk verkeerd te begrijpen.
Die 30% is een fiscale bovengrens. Het is dus niet:
- de premie die iedere werkgever moet betalen;
- een wettelijke minimumpremie;
- of een percentage waarmee automatisch een “goed pensioen” wordt bereikt.
De feitelijk afgesproken premie kan aanzienlijk lager zijn.
Premies voor bepaalde risicoverzekeringen, zoals partnerpensioen bij overlijden vóór de pensioendatum, wezenpensioen en eventueel Anw-hiaat, kunnen bovendien bovenop de basispremie komen.
Kijk bij het vergelijken van premiepercentages daarom altijd goed naar wat wel en niet in het genoemde percentage is opgenomen.
Begin niet bij het percentage, maar bij het doel
Een discussie over de pensioenpremie begint gemakkelijk met een getal. Bijvoorbeeld:
“De werkgever stelt een premie van 15% voor. Is dat voldoende?”
Maar eigenlijk komt er eerst een andere vraag:
Welk pensioen willen werkgever en werknemers met de regeling proberen te bereiken?
Pensioen is een arbeidsvoorwaarde. De premie is het middel waarmee die arbeidsvoorwaarde wordt gefinancierd. Daarom is het verstandig eerst uitgangspunten te formuleren over het gewenste pensioenniveau en vervolgens door te rekenen welke premie daarbij past.
Benadering 1 – Uitgaan van de pensioenambitie
Een eerste benadering is kijken naar het ambitieniveau van de pensioenregeling. Welke pensioenuitkomst wordt bij een volledige loopbaan nagestreefd? Hoe verhoudt die zich tot de bestaande regeling? En welke premie is nodig om die ambitie met een bepaalde mate van waarschijnlijkheid te kunnen realiseren?
Onder de Wtp kan de uiteindelijke pensioenuitkomst niet worden gegarandeerd. Rendementen, rente, levensverwachting en andere ontwikkelingen blijven van invloed. Dat betekent echter niet dat pensioenambitie niet meer relevant is.
Juist bij de keuze van de premie moet worden onderzocht welke pensioenuitkomsten bij verschillende premieniveaus kunnen worden verwacht. Vraag daarom niet alleen om één berekening, maar om verschillende scenario’s. Bijvoorbeeld:
- wat is de verwachte pensioenuitkomst bij een premie van 12%, 15%, 18% of 20%?
- wat gebeurt er in een pessimistisch scenario?
- wat gebeurt er in een gunstig scenario?
- hoe verhouden de resultaten zich tot de huidige pensioenregeling?
- welke verschillen bestaan tussen jongere en oudere werknemers?
Zo wordt zichtbaar wat een procentpunt premie in de praktijk kan betekenen.
Benadering 2 – Uitgaan van het huidige pensioenbudget
Een tweede benadering is kostenneutraliteit.
Daarbij wordt gekeken hoeveel de werkgever momenteel aan pensioen besteedt en welk vlak premiepercentage binnen ongeveer hetzelfde budget mogelijk is. Dat kan een logisch vertrekpunt zijn. Maar kostenneutraliteit is geen wettelijke norm en evenmin automatisch een evenwichtige uitkomst. Als de huidige regeling bijvoorbeeld relatief ruim of juist relatief sober is, zegt het handhaven van hetzelfde budget nog niets over de vraag of de nieuwe regeling passend is.
Ook kan de verdeling van het budget veranderen door onder meer:
- andere risicopremies;
- uitvoeringskosten;
- compensatie;
- wijzigingen in het werknemersbestand;
- andere werkgevers- of werknemersbijdragen.
Vraag dus niet alleen:
“Blijven de kosten voor de werkgever gelijk?”
maar ook:
“Wat krijgen werknemers voor dat budget terug?”
Benadering 3 – Vergelijk met de markt
Een benchmark kan eveneens nuttige informatie geven. Hoe hoog is de pensioenpremie bij vergelijkbare werkgevers? Wat gebeurt er binnen dezelfde sector? Hoe verhoudt de regeling zich tot andere arbeidsvoorwaarden? Dat kan relevant zijn voor de aantrekkelijkheid van de werkgever op de arbeidsmarkt.
Maar een benchmark mag nooit de enige maatstaf zijn. Een premie van 15% bij onderneming A kan iets anders betekenen dan 15% bij onderneming B, bijvoorbeeld door verschillen in:
- franchise;
- salarisstructuur;
- werknemersbijdrage;
- nabestaandenpensioen;
- arbeidsongeschiktheidsdekkingen;
- kosten;
- compensatie;
- en de verdere inrichting van de pensioenregeling.
Vergelijk daarom nooit uitsluitend percentages.
De huidige marktinformatie kan wel als extra referentiepunt worden gebruikt. Uit recente monitoring van verzekerde regelingen blijkt bijvoorbeeld dat veel werkgevers na de transitie ongeveer hetzelfde pensioenbudget handhaven, maar de gekozen premiehoogtes lopen uiteen.
De premie zegt niet alles over de kwaliteit van de regeling
Dit verdient extra aandacht.
Een hoge vlakke premie betekent niet automatisch dat een pensioenregeling op alle onderdelen beter is dan een regeling met een iets lagere premie.
Ook andere elementen bepalen de waarde van de arbeidsvoorwaarde pensioen.
Denk bijvoorbeeld aan:
- de hoogte van de franchise;
- het partner- en wezenpensioen;
- arbeidsongeschiktheidsdekking;
- uitvoeringskosten;
- beleggingsbeleid;
- risicodeling;
- keuzemogelijkheden;
- compensatie;
- en de verdeling van de premie tussen werkgever en werknemers.
Beoordeel de vlakke premie daarom altijd als onderdeel van het totale pensioenpakket.
Vergeet de franchise niet
Het premiepercentage wordt niet over het volledige salaris berekend.
De premie wordt geheven over de pensioengrondslag: grofweg het pensioengevend salaris minus de franchise.
De hoogte van die franchise kan daarom een aanzienlijke invloed hebben op de feitelijke pensioeninleg.
Een regeling met een premie van 18% en een relatief hoge franchise kan voor bepaalde werknemers minder pensioenpremie opleveren dan een regeling met een iets lager percentage en een lagere franchise.
Vooral bij werknemers met lagere en middeninkomens kan dat verschil relevant zijn.
Vraag daarom bij iedere vergelijking zowel naar:
het premiepercentage én de pensioengrondslag waarop dat percentage wordt toegepast.
Wie betaalt de pensioenpremie?
Naast de totale hoogte van de premie moet worden bepaald wie die premie betaalt.
Pensioenpremies worden vaak door werkgever en werknemer gezamenlijk gefinancierd. De verdeling verschilt per onderneming en pensioenregeling.
Bijvoorbeeld:
- werkgever betaalt de volledige premie;
- werkgever en werknemer betalen ieder een percentage;
- werknemer betaalt een vast deel en werkgever de rest.
Een overgang naar een nieuwe vlakke premie kan daardoor ook gevolgen hebben voor het nettoloon.
Stel dat het totale premiepercentage stijgt maar tegelijkertijd ook de werknemersbijdrage stijgt. Dan verbetert mogelijk de pensioeninleg, terwijl werknemers maandelijks minder nettoloon overhouden.
De OR moet daarom altijd afzonderlijk kijken naar:
- de totale pensioenpremie;
- het werkgeversdeel;
- het werknemersdeel.
Maak deze drie bedragen of percentages zichtbaar in het voorstel.
Wat is de rol van de OR?
Wanneer artikel 27 WOR van toepassing is, behoort de premie tot de kern van de pensioenregeling waarover de OR instemmingsrecht kan hebben.
De WOR noemt bovendien expliciet dat ook regelingen over de wijze waarop de verschuldigde premie wordt vastgesteld onder het instemmingsrecht kunnen vallen als zij van invloed zijn op de pensioenovereenkomst.
De OR hoeft dus niet simpelweg te accepteren:
“Dit is het pensioenbudget dat de werkgever beschikbaar stelt.”
Vraag naar de onderbouwing.
Waarom is voor dit percentage gekozen? Welke alternatieven zijn doorgerekend? Welke pensioenuitkomsten horen daarbij? Welke gevolgen heeft het voorstel voor verschillende groepen werknemers? En hoe verhoudt het pensioenvoorstel zich tot de bestaande arbeidsvoorwaarde?
Wanneer de pensioenregeling uitputtend in een cao is geregeld of sprake is van verplichte deelname aan een bedrijfstakpensioenfonds, ligt de formele rol van de OR anders.
Vraag om meerdere scenario’s
Bij een belangrijke arbeidsvoorwaarde als pensioen zou ik als OR niet genoegen nemen met één voorgesteld premiepercentage.
Vraag bijvoorbeeld om drie of vier scenario’s:
| Scenario | Vlakke premie | Werkgeversdeel | Werknemersdeel | Verwachte pensioenuitkomst |
|---|---|---|---|---|
| A | […] | […] | […] | […] |
| B | […] | […] | […] | […] |
| C | […] | […] | […] | […] |
Laat daarbij niet alleen één gemiddelde werknemer zien. Vraag ook naar representatieve maatpersonen, bijvoorbeeld jonger en ouder, verschillende inkomens en eventueel verschillende dienstverbanden. En laat zien wat in verschillende economische scenario’s kan gebeuren.
Zo krijgt de OR zicht op de relatie tussen premie, kosten en pensioenresultaat.
Kijk vooruit: premie en compensatie hangen samen
De hoogte van de vlakke premie kan niet volledig los worden gezien van de volgende stap in het Wtp-traject: compensatie.
Bij de overgang van een leeftijdsafhankelijke premiesystematiek naar een vlakke premie kunnen bepaalde groepen werknemers nadeel ondervinden. Hoe groot dat nadeel is, hangt mede af van de hoogte van de nieuwe vlakke premie. Een hogere vlakke premie kan het compensatievraagstuk verkleinen. Een lagere premie kan juist leiden tot een grotere compensatiebehoefte.
Daarnaast bestaat tijdelijk extra fiscale ruimte om compensatie binnen de pensioensfeer vorm te geven. Bovenop de normale fiscale premiegrens van 30% is daarvoor onder voorwaarden extra ruimte beschikbaar.
De juiste vraag is daarom niet alleen:
“Wat is onze flatrate?”
maar:
“Hoe hangen premie, pensioenambitie en compensatie samen in het totale transitiepakket?”
Dat is precies waarom Stap 5 en Stap 6 niet los van elkaar kunnen worden beoordeeld.
Leg de onderbouwing vast
De gekozen premie en de achterliggende overwegingen horen terug te komen in het transitieplan.
Daarin moet het totale pakket van keuzes inzichtelijk worden gemaakt, inclusief de effecten daarvan voor verschillende groepen werknemers en de beoordeling waarom de overgang als geheel evenwichtig wordt gevonden.
Vraag daarom al tijdens deze stap om een duidelijke onderbouwing van:
- de gekozen pensioenambitie;
- de hoogte van de premie;
- de doorgerekende alternatieven;
- de kosten voor werkgever en werknemers;
- de gevolgen voor verschillende groepen;
- de relatie met eventuele compensatie;
- en de argumenten waarom de voorgestelde premie passend wordt gevonden.
Wanneer is Stap 5 afgerond?
Stap 5 is afgerond wanneer duidelijk is:
- of voor alle werknemers een vlakke premie gaat gelden of voor bestaande werknemers overgangsrecht wordt toegepast;
- welke pensioenambitie wordt nagestreefd;
- welke vlakke premie daarbij hoort;
- welke alternatieve premieniveaus zijn onderzocht;
- hoe de premie zich verhoudt tot het huidige pensioenbudget;
- wat de werkgever betaalt;
- wat werknemers zelf betalen;
- welke pensioenuitkomsten bij verschillende scenario’s kunnen worden verwacht;
- en welke relatie bestaat tussen de gekozen premie en eventuele compensatie.
De OR hoeft de actuariële berekeningen niet zelf te maken. Maar hij moet wél kunnen begrijpen waarom juist dit premiepercentage wordt voorgesteld.
Door naar Stap 6: wie moet worden gecompenseerd?
Als de nieuwe vlakke premie bekend is, kan duidelijker worden welke werknemers door de overgang nadeel ondervinden.
Dan komen de volgende vragen:
Wie moet worden gecompenseerd? Hoe groot moet die compensatie zijn? Gebeurt dat binnen pensioen of via loon? En hoe lang duurt de compensatie?
Dat behandelen we in Stap 6 van het Wtp-stappenplan.
Ga door naar Stap 6 – Compensatie in pensioen, loon en looptijd
Bekijk het volledige Wtp-stappenplan voor de OR
Dit artikel is Stap 5 van het 10-stappenplan Wet toekomst pensioenen voor ondernemingsraden.
In de centrale roadmap vind je alle tien stappen bij elkaar: van kennisopbouw en analyse van de huidige regeling tot compensatie, transitieplan, instemming en invoering.
Hulp nodig bij het beoordelen van de nieuwe pensioenpremie?
De hoogte van de premie lijkt misschien één percentage, maar achter dat percentage gaan veel keuzes schuil.
MZ Services kan de OR helpen om het pensioenvoorstel, de informatie en de medezeggenschapsprocedure kritisch te beoordelen en de juiste vragen aan werkgever en diens adviseurs te formuleren.
Voor actuariële berekeningen en het doorrekenen van pensioenambitie, premie en compensatie is specialistische pensioendeskundigheid nodig.